

การบริหารความเสี่ยง · 2025
หัวข้อในหมวดนี้3 หัวข้อ
- นโยบายและแผนการบริหารความเสี่ยง3 รายการ
- ปัจจัยความเสี่ยง — ภาพรวม1 รายการ
- ความเสี่ยงต่อการดำเนินธุรกิจของบริษัท1 รายการ
นโยบายและแผนการบริหารความเสี่ยง
รายละเอียดนโยบายและแผน
บริษัทตระหนักถึงการป้องกันความเสี่ยงในการดำเนินธุรกิจพัฒนาอสังหาริมทรัพย์เพื่อขาย เพื่อเช่า และให้บริการด้านที่อยู่อาศัยแบบครบวงจร เพราะธุรกิจนี้อาจได้รับผลกระทบจากปัจจัยเสี่ยงต่างๆ ทั้งภายในและภายนอก บริษัทจึงมีการประเมินปัจจัยเสี่ยงและวางมาตรการป้องกันความเสี่ยงในทุกๆด้าน รวมถึงมีการศึกษาพฤติกรรมผู้บริโภค ศึกษาความต้องการของกลุ่มลูกค้าเป้าหมาย ทั้งในด้านทำเลที่ตั้ง รูปแบบโครงการ การออกแบบบ้าน และระดับราคา เป็นต้น โดยมีการศึกษาวิจัยทั้งก่อนเริ่มโครงการ และระหว่างดำเนินโครงการ เพื่อให้สามารถลดความเสี่ยงจากการเปลี่ยนแปลงพฤติกรรมของผู้บริโภคได้อย่างมีประสิทธิภาพ เพื่อให้การประมาณการยอดขายมีความคลาดเคลื่อนน้อยที่สุด ช่วยลดความเสี่ยงจากการประสบปัญหาสภาพคล่อง รวมทั้งทำให้เงินลงทุนของบริษัทถูกใช้ไปในการพัฒนาโครงการอย่างมีประสิทธิภาพ
บริษัทตระหนักและเห็นความสำคัญของการบริหารและจัดการองค์กรที่ดี เพื่อขับเคลื่อนองค์กรให้เติบโตและขยายธุรกิจอย่างมีเสถียรภาพ มีฐานะการเงินที่มั่นคงและสร้างผลตอบแทนแก่ผู้ถือหุ้นอย่างเหมาะสม คณะกรรมการบริษัทได้แต่งตั้งคณะกรรมการบริหารความเสี่ยง ประกอบด้วย กรรมการอิสระ และผู้บริหาร โดยได้จัดทำนโยบายบริหารความเสี่ยง หน้าที่และความรับผิดชอบ สำหรับบริหารจัดการความเสี่ยง จัดการเพื่อป้องกัน ลดความเสี่ยง หรือผลกระทบที่อาจเกิดขึ้นได้อย่างมีประสิทธิภาพ โดยคณะกรรมการบริหารความเสี่ยงได้แต่งตั้ง คณะทำงานควบคุม ติดตาม และประสานงานการบริหารความเสี่ยง เพื่อติดตามกระบวนการประเมินและติดตามผลการบริหารความเสี่ยงที่เกิดขึ้น นอกจากนี้ บริษัทได้ให้ความสำคัญกับการป้องกันการทุจริตคอรัปชัน บริษัทมีการกำหนดนโยบายการปฏิบัติตามกฎหมายต่อต้านการทุจริตคอรัปชัน และการประเมินความเสี่ยงด้านการทุจริตคอรัปชันต่อเนื่องทุกปี โดยได้กำหนดนโยบายการป้องกันการมีส่วนเกี่ยวข้องกับการคอร์รัปชัน ซึ่งบรรจุไว้ในนโยบายการกำกับดูแลกิจการ และคู่มือจริยธรรมทางธุรกิจของบริษัท โดยได้เปิดเผยบนเว็บไซต์ของบริษัทเป็นที่เรียบร้อยแล้ว
กรอบการดำเนินงาน
บริษัทได้มีการกำหนดนโยบายการบริหารความเสี่ยงซึ่งมุ่งเน้นการพัฒนาระบบบริหารความเสี่ยงตามแนวทางการกำกับดูแลกิจการที่ดี (Good Corporate Governance) และให้มีการบริหารความเสี่ยงที่ครอบคลุมความเสี่ยงทุกด้าน โดยมีคณะกรรมการบริหารความเสี่ยง (Risk Management Committee:) กำกับดูแลการดำเนินการบริหารความเสี่ยงขององค์กรให้เป็นไปตามเป้าหมาย อยู่ในระดับที่องค์กรยอมรับได้ และกำหนดนโยบายการบริหารความเสี่ยงเพื่อให้ทุกหน่วยงานถือปฏิบัติ รวมถึงการจัดทำกลยุทธ์และการประเมินปัจจัยความเสี่ยงทั้งปัจจัยภายนอก และภายในองค์กรครอบคลุมความเสี่ยงทุกด้าน เช่น ด้านกลยุทธ์ การดำเนินงานการเงิน การปฏิบัติตามกฎเกณฑ์ และด้านเหตุการณ์ต่างๆ รวมทั้งความเสี่ยงจากการทุจริตคอร์รัปชัน โดยมีการทบทวนปัจจัยเสี่ยงทั้งจากปัจจัยภายใน และปัจจัยภายนอกที่อาจส่งผลกระทบต่อองค์กรเป็นประจำทุกปี
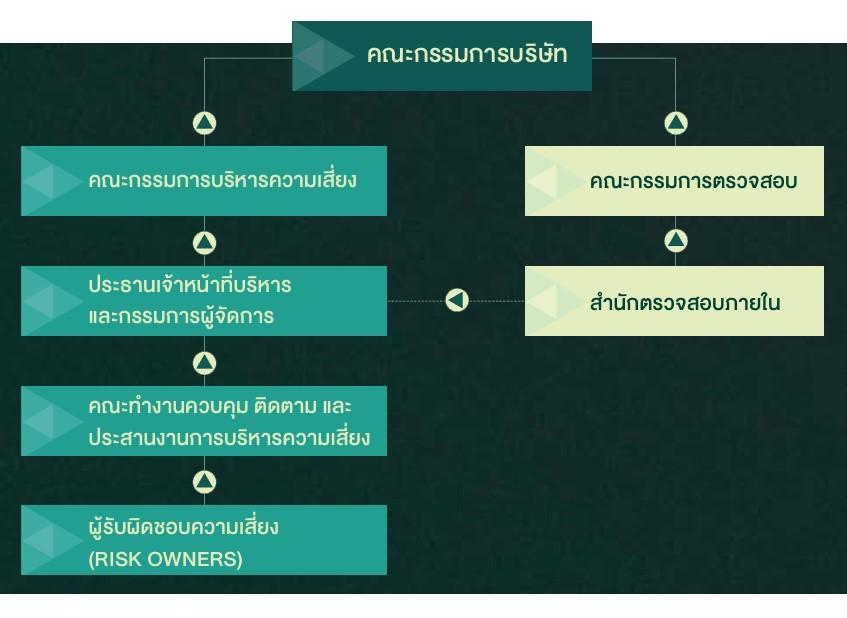
โดยมี โครงสร้างการบริหารความเสี่ยงและบทบาทหน้าที่และความรับผิดชอบในการบริหารความเสี่ยง ดังนี้
คณะกรรมการบริษัท
มีหน้าที่ความรับผิดชอบในการกำหนดนโยบาย ทิศทางกลุทธ์ และกำกับดูแลให้มีระบบการบริหารความเสี่ยงที่มีประสิทธิภาพ โดยคณะกรรมการบริษัทได้อนุมัติจัดตั้งคณะกรรมการบริหารความเสี่ยงเพื่อกำหนดกรอบการดำเนินงาน ด้านการบริหารความเสี่ยงของบริษัทรวมทั้งกำหนดนโยบาย โครงสร้าง บทบาท หน้าที่ และความรับผิดชอบของผู้ที่เกี่ยวข้องกับกิจกรรมการบริหารความเสี่ยง และกำกับดูแลความเสี่ยงที่อาจจะเกิดขึ้นกับบริษัท ครอบคลุมความเสี่ยงด้านต่าง ๆ รวมถึงกำกับดูแลด้านการเปลี่ยนแปลงสภาพภูมิอากาศ เพื่อช่วยให้บริษัทดำเนินกิจการต่าง ๆ ให้บรรลุความสำเร็จตามวัตถุประสงค์และเป้าหมายที่กำหนดไว้ ในปีท่านมา โดยในปี 2568 เพื่อให้มั่นใจว่าการดำเนินงานด้านการบริหารความเสี่ยงของบริษัทเป็นไปอย่างมีประสิทธิภาพ คณะกรรมการบริษัทได้ติดตาม รับทราบ และให้ข้อเสนอแนะ รวมทั้งกำกับดูแลการดำเนินงานด้านการบริหารความเสี่ยงอย่างสม่ำเสมอ ผ่านการรายงานของคณะกรรมการบริหารความเสี่ยง
คณะกรรมการตรวจสอบ
ประกอบด้วยกรรมการอิสระ จำนวน 4 ท่าน มีหน้าที่ความรับผิดชอบในการดูแลและตรวจสอบการบริหารจัดการความเสี่ยงในองค์กร โดยมุ่งเน้นการตรวจสอบระบบการควบคุมภายใน (Internal Control) และการปฏิบัติตามนโยบายที่เกี่ยวข้อง เพื่อให้มั่นใจว่าระบบควบคุมภายในของบริษัทเหมาะสม และเพียงพอในการดูแลการดำเนินงานให้เป็นไปตามเป้าหมาย วัตถุประสงค์ กฎหมาย และข้อกำหนดที่สอดคล้องกับแนวทางของสำนักงาน ก.ล.ต. และตลาดหลักทรัพย์แห่งประเทศไทย รวมถึงพิจารณารายงานทางการเงินที่ถูกต้อง น่าเชื่อถือ มีการเปิดเผยข้อมูลอย่างครบถ้วน เพียงพอ เพื่อเสริมสร้างความเชื่อมั่นในกระบวนการตรวจสอบและการบริหารความเสี่ยงขององค์กรอย่างมีประสิทธิภาพ
คณะกรรมการบริหารความเสี่ยง
ประกอบด้วยกรรมการ 8 ท่าน โดยมีกรรมการอิสระ 1 ท่าน เป็นประธานคณะกรรมการบริหารความเสี่ยง มีหน้าที่ความรับผิดชอบในการบริหารจัดการความเสี่ยงในองค์กร โดยจะดูแลเรื่องความเสี่ยงในลักษณะเฉพาะที่ชัดเจนและมีการปฏิบัติงานอย่างเป็นระบบ ครอบคลุมความเสี่ยงทั้งด้านเศรษฐกิจ สังคม และสิ่งแวดล้อม คณะกรรมการบริษัทได้อนุมัติจัดตั้งคณะกรรมการบริหารความเสี่ยง เพื่อกำหนดกรอบการดำเนินงาน ด้านการบริหารความเสี่ยงของบริษัท รวมทั้งกำหนดนโยบาย โครงสร้าง บทบาท หน้าที่ และความรับผิดชอบของผู้ที่เกี่ยวข้องกับกิจกรรมการบริหารความเสี่ยง และกำกับดูแลความเสี่ยงที่อาจจะเกิดขึ้นกับบริษัท เพื่อช่วยให้บริษัท ดำเนินกิจการต่างๆ ให้บรรลุความสำเร็จตามวัตถุประสงค์และเป้าหมายที่กำหนดไว้ โดยในปี 2568 ที่ผ่านมา คณะกรรมการบริหารความเสี่ยงได้ประชุมเพื่อพิจารณาความเสี่ยงและติดตามการบริหารความเสี่ยงทั้งหมด 4 ครั้ง โดยได้รายงานข้อมูลความเสี่ยงต่อคณะกรรมการบริษัท เพื่อให้มั่นใจว่าการดำเนินการด้านความเสี่ยงเป็นไปอย่างมีประสิทธิภาพ
ประธานเจ้าหน้าที่บริหาร และกรรมการผู้จัดการ
มีหน้าที่ความรับผิดชอบในการจัดให้มีระบบบริหารความเสี่ยงตามนโยบายและแนวทางที่คณะกรรมการกำหนด พิจารณากำหนดกลยุทธ์และกำหนดให้มีการจัดทำและติดตามการบริหารความเสี่ยงทั่วทั้งองค์กรให้ครอบคลุมความเสี่ยงที่สำคัญ ทั้งทางด้านการดำเนินธุรกิจและความเสี่ยงด้านความยั่งยืน รวมถึงสภาพอากาศด้วย สื่อสารและพัฒนาวัฒนธรรมองค์กรที่ตระหนักรู้ถึงความเสี่ยง รวมทั้งทบทวนความเหมาะสมของระบบและมาตรการต่าง ๆ เพื่อให้เหมาะสมกับการเปลี่ยนแปลงของธุรกิจ ข้อบังคับระเบียบและข้อกำหนดของกฎหมายที่เกี่ยวข้อง
คณะทำงานควบคุม ติดตาม และประสานงานการบริหารความเสี่ยง
ประกอบไปด้วยผู้บริหารซึ่งเป็นตัวแทนจากหน่วยงานต่าง ๆ มีหน้าที่รับผิดชอบเสนอแผนการดำเนินงานบริหารความเสี่ยง ประสานงานกับหน่วยงานต่าง ๆ เพื่อติดตาม และประเมินความเสี่ยงที่เกิดขึ้น พร้อมทั้งจัดการข้อมูลความเสี่ยงให้ลดลง โดยรายงานผลการคณะกรรมการบริหารความเสี่ยง รวมถึงรับมติของคณะกรรมการบริหารความเสี่ยงที่เกี่ยวข้องกับหน่วยงานมาปฏิบัติและรายงานผลการติดตามผลการบริหารความเสี่ยงอย่างใกล้ชิด
สำนักตรวจสอบภายใน
มีหน้าที่รับผิดชอบการตรวจสอบและสอบทานกระบวนการปฏิบัติงานว่าเป็นไปตามนโยบาย กฎระเบียบ ข้อบังคับ และแนวปฏิบัติที่เกี่ยวข้อง เพื่อให้มั่นใจว่าระบบควบคุมภายในของบริษัทเหมาะสม และรายงานต่อคณะกรรมการตรวจสอบ เพื่่อนำเสนอต่อคณะกรรมการบริษัท
ผู้รับผิดชอบความเสี่ยง (Risk Owners)
มีหน้าที่รับผิดชอบในการระบุ วิเคราะห์ และประเมินความเสี่ยง และจัดทำแผนการจัดการความเสี่ยงที่อยู่ในระดับที่ยอมรับได้ นำเสนอต่อคณะทำงานควบคุม ติดตาม และประสานงานการบริหารความเสี่ยง
กระบวนการบริหารความเสี่ยง
กำหนดวัตถุประสงค์ (bjective Setting)
กำหนดเกณฑ์ประเมินความเสี่ยง (Risk Rating Scale) และระดับความเสี่ยงที่ยอมรับได้ (Risk Appetite) รวมถึงระดับความเบี่ยงเบน (Risk Tolerance)
การระบุความเสี่ยง(Risk Identification)
การประเมินความเสี่ยง (Risk Assessment)
การจัดการความเสี่ยง(Risk Response)
การติดตามและรายงานผลการบริหารความเสี่ยง (Motoring and Report)
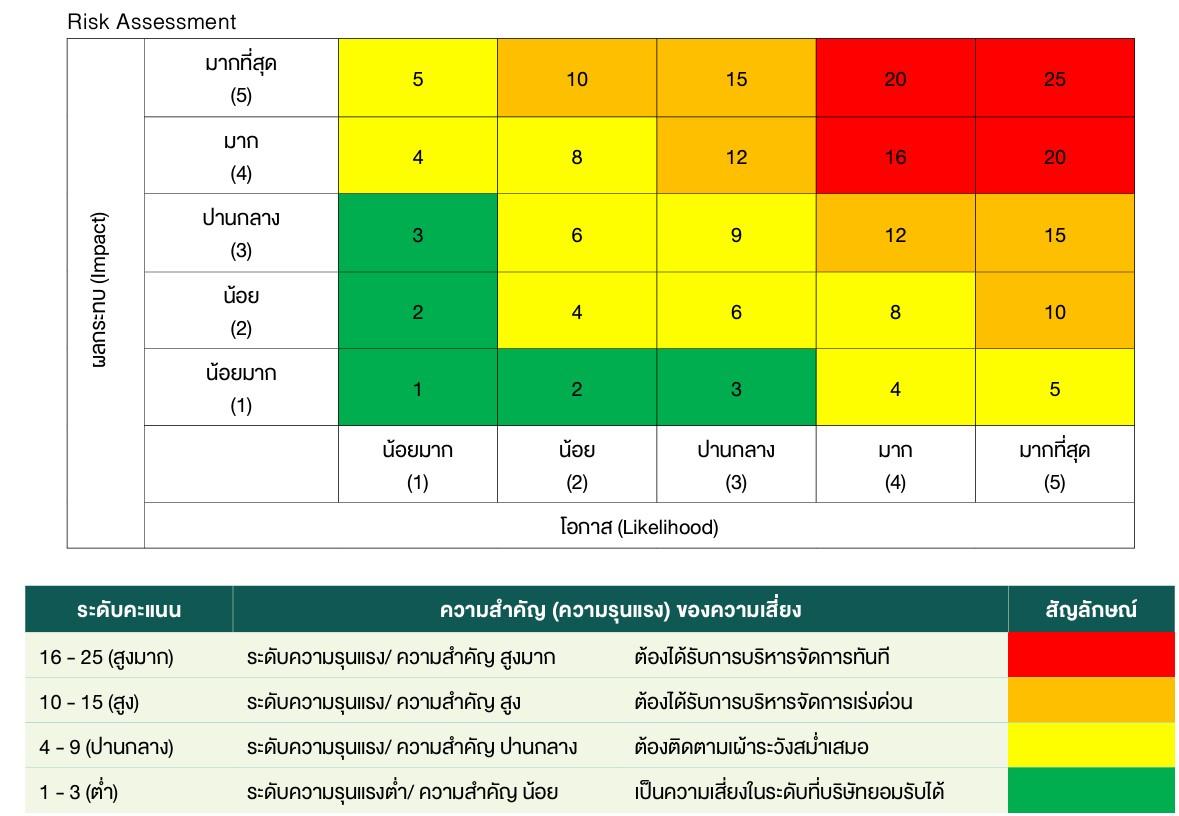
ในการนี้ บริษัทได้กำหนดระดับความเสี่ยงที่ยอมรับได้ ภายใต้การประเมินความเสี่ยง (Risk Assessment) โดยระดับความเสี่ยงที่บริษัทยอมรับได้ (Risk Appetite) คือ ความเสี่ยงที่ได้การประเมินแล้วอยู่ใน ระดับต่ำ (Low) ถือเป็นระดับความเสี่ยงที่ยอมรับได้ แต่ยังมีการควบคุมไม่ให้ระดับความเสี่ยงเคลื่อนย้ายไปยังระดับที่สูงขึ้นและมีการกำหนดระดับเบี่ยงเบนความเสี่ยง (Risk Tolerance) คือ ความเสี่ยงที่ยืดหยุ่นจากเกณฑ์ที่ยอมรับได้ (ระดับคะแนนไม่เกิน 15 คะแนน) ซึ่งบริษัทดำเนินการบริหารความเสี่ยงอยู่ในเกณฑ์ที่ยอมรับได้ และไม่ทำให้เกิดผลกระทบอย่างมีนัยสำคัญ สำหรับระดับความเสี่ยงที่สูงเกินกว่าระดับความเสี่ยงที่บริษัทยอมรับได้ (Exceeding Risk Appetite) คือ ความเสี่ยงที่ได้รับการประเมินแล้วอยู่ในระดับตั้งแต่ปานกลาง (Medium) ไปจนถึงระดับสูงมาก (Extreme)
ลิงก์เอกสารนโยบาย
https://www.sena.co.th/content/files/%e0%b8%81%e0%b8%b2%e0%b8%a3%e0%b8%81%e0%b8%b3%e0%b8%81%e0%b8%b1%e0%b8%9a%e0%b8%94%e0%b8%b9%e0%b9%81%e0%b8%a5%e0%b8%81%e0%b8%b4%e0%b8%88%e0%b8%81%e0%b8%b2%e0%b8%a3/2025/Mar/10-03/7-SENA-Enterprise-wide-risk-management-policy.pdf
เลขหน้าในรายงาน
1-3
ปัจจัยความเสี่ยง — ภาพรวม
ปัจจัยความเสี่ยง — บทนำ
วัฒนธรรมการบริหารความเสี่ยงขององค์กร (Risk Management Culture)
เพื่อส่งเสริมการรับรู้ ความเข้าใจ และการปฏิบัติที่เกี่ยวข้องกับการจัดการความเสี่ยงในทุกระดับขององค์กร เพื่อให้ทุกคนในองค์กรมีส่วนร่วมในการตระหนักถึงความเสี่ยงและรู้วิธีการรับมือกับมันอย่างมีประสิทธิภาพ วัฒนธรรมการบริหารความเสี่ยงที่ดีสามารถช่วยให้องค์กรสามารถเผชิญกับความเสี่ยงได้อย่างมั่นคงและยั่งยืน
บริษัทจึงส่งเสริมให้เกิดการตระหนักรู้ด้านความเสี่ยง โดยจัดให้มีการฝึกอบรมพนักงานให้รู้จักกับความเสี่ยงที่องค์กรอาจเผชิญ ไม่ว่าจะเป็นความเสี่ยงทางการเงิน การดำเนินธุรกิจ หรือความเสี่ยงจากปัจจัยภายนอก สื่อสารอย่างมีประสิทธิภาพเกี่ยวกับความเสี่ยงที่สำคัญและวิธีการจัดการกับความเสี่ยงให้กับพนักงานทุกคนในองค์ก มุ่งเน้นการมีส่วนร่วมของทุกคนในองค์กร โดยสร้างการรับรู้ถึงบทบาทในการจัดการความเสี่ยงและสร้างความเข้าใจในบทบาทและหน้าที่ในการระบุและจัดการกับความเสี่ยงที่เกี่ยวข้องกับงานของพนักงาน ส่งเสริมการตัดสินใจที่มีความรับผิดชอบ ควรมีการตัดสินใจโดยพิจารณาถึงผลกระทบของความเสี่ยงที่อาจเกิดขึ้น และต้องมีการวิเคราะห์ผลกระทบในระยะยาว ภายใต้การพิจารณาความเสี่ยงอย่างรอบคอบและเหมาะสม ผู้บริหารให้ความสำคัญการจัดการความเสี่ยง โดยสนันสนุนและส่งเสริมการบริหารความเสี่ยง โดยมีกลไกในการบริหารความเสี่ยงให้กับองค์กร มีการประเมินและปรับปรุงอย่างต่อเนื่อง โดยการติดตามและประเมินผลการดำเนินการด้านการบริหารความเสี่ยงอย่างสม่ำเสมอ เพื่อตรวจสอบว่ามาตรการที่ใช้มีความเหมาะสมและมีประสิทธิภาพหรือไม่ ทั้งนี้ การสร้างวัฒนธรรมการบริหารความเสี่ยงที่ดีจะช่วยให้องค์กรสามารถจัดการกับความเสี่ยงต่าง ๆ ได้อย่างมีประสิทธิภาพ ลดผลกระทบจากความเสี่ยงที่อาจเกิดขึ้น และสร้างความยั่งยืนให้กับองค์กรในระยะยาว
บริษัทได้ติดตามสถานการณ์ต่าง ๆ ทั้งมิติเศรษฐกิจ สังคม สิ่งแวดล้อม ที่มีแนวโน้มเป็นปัจจัยความเสี่ยงมีโอกาสส่งผลกระทบต่อองค์กรอย่างต่อเนื่อง ทั้งความเสี่ยงที่มีผลต่อการดำเนินธุรกิจในปัจจุบันและความเสี่ยงทีเกิดขึ้นใหม่ในอีก 3-5 ปีข้างหน้า โดยบริษัท ได้กำหนด ระดับความเสี่ยงที่ยอมรับได้ รวมถึงดัชนีชี้วัดความเสี่ยง ซึ่งได้รับการอนุมัติโดยคณะกรรมการบริหารความเสี่ยงแล้ว จึงนำผลการประเมินปัจจัยความเสี่ยงดังกล่าวมาจัดทำแผนพัฒนาการบริหารความเสี่ยงอย่างเหมาะสม
เพื่อประสิทธิภาพของการบริหารความเสี่ยง บริษัทได้จัดประชุมและติดตามความเสี่ยงองค์กร โดยคณะทำงานควบคุม ติดตาม และประสานงานการบริหารความเสี่ยง เพื่อติดตามกระบวนการประเมินและติดตามผลการบริหารความเสี่ยงที่เกิดขึ้นในทุกไตรมาส และนำรายงานประเด็นสำคัญเสนอต่อคณะกรรมการบริหารความเสี่ยงเพื่อพิจารณาและเสนอคณะกรรมการบริษัทรับทราบและให้ข้อเสนอแนะต่อไป
ในปีนี้ จากการติดตามการประเมินความเสี่ยง พบว่า บริษัทได้ดำเนินการอย่างครบถ้วนตามแผนงานที่กำหนดไว้ โดยบริษัทยังคงติดตามประเด็นความเสี่ยงอันมีผลจากปัจจัยภายในและภายนอกเพื่อให้ความเสี่ยงส่วนใหญ่ของบริษัท ปรับลดลง หรือคงไว้ในระดับที่ยอมรับได้
ความเสี่ยงต่อการดำเนินธุรกิจของบริษัท
ทะเบียนความเสี่ยง
| ชื่อความเสี่ยง | ลักษณะความเสี่ยง | ผลกระทบที่อาจเกิดขึ้น | มาตรการบริหารความเสี่ยง | ปัจจัยความเสี่ยงที่เกี่ยวข้อง |
|---|---|---|---|---|
| ความเสี่ยงจากการแข่งขันในธุรกิจพัฒนาอสังหาริมทรัพย์ | ณ สิ้นปี 2568 ปริมาณอุปทานคงเหลือในตลาดที่อยู่อาศัย อยู่ที่ประมาณ 239,168 หน่วย มูลค่ารวมประมาณ 1,341,313 ล้านบาท ซึ่งเพิ่มขึ้นจากปีก่อนราว 2-5% จากปัจจัยอุปสงค์ที่ยังไม่ฟื้นตัวเต็มและการชะลอตัวของยอดขายภาคประชาชน แบ่งเป็นประเภทหลัก ได้แก่
ตลาดอสังหาริมทรัพย์ในพื้นที่นี้ยังคงเป็น ตลาดที่แข่งขันสูง มีผู้ประกอบการทั้งผู้จดทะเบียนใน SET / MAI และบริษัทขนาดเล็กรวมกันหลายร้อยราย จึงไม่มีผู้ประกอบการรายใดสามารถกำหนดราคาและปริมาณในตลาดได้อย่างเบ็ดเสร็จ ผู้ซื้อมีตัวเลือกมากและสามารถเปรียบเทียบสินค้าได้ง่ายผ่านช่องทางออนไลน์และงานมหกรรมที่อยู่อาศัยต่างๆ | การพิจารณาตลาดอสังหาริมทรัพย์ไม่ว่าจะเป็นที่อยู่อาศัยหรือเชิงพาณิชย์นั้น ไม่อาจจะพิจารณาเป็นภาพรวมได้ทั้งหมด ต้องมีการแบ่งย่อยรายพื้นที่และระดับราคา เพราะตลาดที่ดีสำหรับผู้ประกอบการรายหนึ่งอาจไม่ใช่ตลาดที่ดีสำหรับผู้ประกอบการรายอื่น และทำเลหรือราคาที่ดีสำหรับผู้บริโภครายหนึ่งอาจไม่ใช่ทำเลหรือราคาที่ดีสำหรับผู้บริโภครายอื่น ดังนั้น บริษัทจึงมีการศึกษาข้อมูลทางการตลาดและการศึกษาความเป็นไปได้ในระดับพื้นที่อย่างถี่ถ้วนทุกครั้งก่อนการเริ่มลงทุน การแข่งขันในตลาดอสังหาริมทรัพย์จึงต้องอาศัยข้อมูลเชิงลึกจากการวิจัยการตลาดทั้งในภาพกว้างและในเชิงลึกสำหรับแต่ละพื้นที่ แต่ละประเภทอสังหาริมทรัพย์ และแต่ละระดับราคา บริษัทมีการทำวิจัยทางการตลาดดังกล่าวอย่างต่อเนื่อง มีการศึกษาความเป็นไปได้ (Feasibility Study) ในการพัฒนาแต่ละโครงการ ตั้งแต่การศึกษาเบื้องต้นไปจนถึงการศึกษาอย่างละเอียดถี่ถ้วน ในแง่มุมทางการเงิน การตลาด การออกแบบ ฯลฯ เราจึงมีความมั่นใจในการพัฒนาโครงการและตอบโจทย์ความต้องการของตลาดตามทิศทางปัจจุบัน และแนวโน้มในอนาคต บริษัทมีความร่วมมือที่ดีและแข็งขันกับกลุ่ม ฮันคิว ฮันชิน พร็อพเพอร์ตี้ จากญี่ปุ่น ที่เป็นพันธมิตรทางธุรกิจกันมายาวนานกว่า 9 ปี ช่วยส่งเสริมการพัฒนาโครงการที่อยู่อาศัยที่มีคุณภาพและมาตรฐานระดับสูง บริษัทสามารถควบคุมความเสี่ยงจากการแข่งขัน โดยการสร้างความแตกต่างจากการแสวงหาโอกาสใหม่ๆ เช่นการพิจารณา diversify ธุรกิจไปสู่ภาคอสังหาริมทรัพย์ที่เกี่ยวเนื่องกับการสาธารณสุขและการดูแลผู้สูงวัย ซึ่งสอดคล้องกับความใส่ใจต่อเรื่องการสาธารณสุขของประชาชน การมองหาโอกาสในพื้นที่ใหม่ๆ และการจัดหาที่ดินในทำเลที่เหมาะสมได้อย่างรวดเร็ว การตอบสนองความต้องการของกลุ่มลูกค้าในระดับราคาที่ลูกค้าต้องการ สอดคล้องกับกำลังซื้อและสภาพการเดินทาง การศึกษานวัตกรรมอื่นๆ ที่สามารถต่อยอดกับธุรกิจพัฒนาอสังหาริมทรัพย์ การพัฒนา Applications ต่างๆการพัฒนาบุคลากรอย่างต่อเนื่องเพื่อสร้างสรรค์และพัฒนาสินค้าและบริการที่ดีที่สุดสำหรับลูกค้า นอกจากนี้ บริษัทยังสามารถต่อยอดธุรกิจที่เกี่ยวเนื่องกับภาคอสังหาริมทรัพย์ได้อย่างลงตัว เช่น ธุรกิจพลังงานโซล่าร์ ซึ่งสามารถนำมาใช้ประยุกต์กับที่อยู่อาศัยและอสังหาริมทรัพย์เชิงพาณิชย์ ธุรกิจคลังสินค้า ธุรกิจบริหารโครงการ ธุรกิจนายหน้าอสังหาริมทรัพย์ ธุรกิจสนามกอล์ฟ ฯลฯ | 728 · Description: ความผันผวนในอุตสาหกรรมที่ดำเนินธุรกิจอยู่ · Info category: STRATEGIC_RISK · 729 · Description: พฤติกรรมหรือความต้องการของลูกค้า / ผู้บริโภค · Info category: STRATEGIC_RISK · 730 · Description: นโยบายของรัฐ · Info category: STRATEGIC_RISK | |
| ความเสี่ยงจากการขาดแคลนผู้รับเหมาและแรงงาน | ประเทศไทยยังคงเผชิญปัญหาการขาดแคลนแรงงานในภาคการก่อสร้างอย่างต่อเนื่อง โดยเฉพาะแรงงานทักษะและแรงงานก่อสร้างในพื้นที่เขตเมืองและปริมณฑล ส่งผลให้ธุรกิจพัฒนาอสังหาริมทรัพย์ต้องพึ่งพาแรงงานจากประเทศเพื่อนบ้านในสัดส่วนที่สูงขึ้น ขณะเดียวกัน การเดินหน้าลงทุนโครงการโครงสร้างพื้นฐานด้านคมนาคมขนส่งและสาธารณูปโภคของภาครัฐอย่างต่อเนื่อง ทำให้ความต้องการแรงงานในภาคการก่อสร้างเพิ่มสูงขึ้น และอาจส่งผลให้เกิดภาวะแรงงานและผู้รับเหมาขาดแคลนในบางช่วงเวลา | ภาวะการขาดแคลนแรงงานและผู้รับเหมาอาจส่งผลให้ระยะเวลาก่อสร้างโครงการยืดเยื้อ ต้นทุนค่าจ้างแรงงานและต้นทุนการก่อสร้างเพิ่มสูงขึ้น รวมถึงอาจส่งผลกระทบต่อความสามารถในการควบคุมต้นทุนและการส่งมอบโครงการให้เป็นไปตามแผนที่กำหนด นอกจากนี้ การปรับเพิ่มอัตราค่าจ้างขั้นต่ำอย่างต่อเนื่อง โดยเฉพาะในพื้นที่กรุงเทพมหานครและปริมณฑล อาจส่งผลให้ต้นทุนค่าจ้างแรงงานของผู้ประกอบการเพิ่มขึ้น และกระทบต่อโครงสร้างต้นทุนของโครงการพัฒนาอสังหาริมทรัพย์ในภาพรวม | บริษัทให้ความสำคัญกับการบริหารจัดการความเสี่ยงด้านผู้รับเหมาและแรงงานอย่างเป็นระบบ โดยมีการคัดเลือกผู้รับเหมาที่มีคุณภาพและได้มาตรฐานตามเกณฑ์ที่บริษัทกำหนด พร้อมทั้งสร้างความร่วมมือในระยะยาวผ่านการว่าจ้างอย่างต่อเนื่อง เพื่อเสริมความมั่นคงในการดำเนินโครงการก่อสร้าง นอกจากนี้ บริษัทได้กำหนดแผนงานและระยะเวลาก่อสร้างที่เหมาะสม มีการติดตามและควบคุมความคืบหน้าอย่างใกล้ชิด รวมถึงกำหนดเงื่อนไขและค่าปรับกรณีส่งมอบงานล่าช้า เพื่อช่วยลดความเสี่ยงด้านระยะเวลาก่อสร้าง ควบคุมต้นทุน และลดผลกระทบจากความผันผวนด้านแรงงาน ควบคู่กันนี้ บริษัทได้ให้ความสำคัญกับ การจัดการความเสี่ยงที่เกิดขึ้นใหม่ (Emerging Risks) จากการเปลี่ยนแปลงด้านโครงสร้างแรงงาน นโยบายภาครัฐและสภาพแวดล้อมทางธุรกิจ โดยมีการทบทวนและปรับปรุงแนวทางการบริหารจัดการผู้รับเหมาและแรงงานอย่างต่อเนื่อง รวมถึงการยกระดับมาตรฐานการทำงานและการประยุกต์ใช้เทคโนโลยีที่เหมาะสม เพื่อเพิ่มประสิทธิภาพการก่อสร้างและรองรับความท้าทายในระยะยาว | 739 · Description: การขาดแคลนหรือพึ่งพิงแรงงานที่มีศักยภาพ · Info category: OPERATIONAL_RISK · 730 · Description: นโยบายของรัฐ · Info category: STRATEGIC_RISK |
| ความเสี่ยงจากการจัดหาที่ดินเพื่อพัฒนาโครงการในอนาคต | ที่ดินสำหรับการพัฒนาที่อยู่อาศัยในทำเล ราคา และขนาดที่เหมาะสม เป็นทรัพยากรที่หาได้ยากขึ้น เริ่มขาดแคลน หรือมีแต่ราคาสูงเกินกว่าที่จะพัฒนาโครงการเพื่อตอบสนองต่อกลุ่มเป้าหมายของบริษัทในแต่ละทำเล การแข่งขันในธุรกิจอสังหาริมทรัพย์เพิ่มสูงขึ้น ทำให้เกิดการแข่งขันในการซื้อที่ดินของผู้ประกอบการ โดยเฉพาะพื้นที่ที่อยู่ในทำเลใจกลางกรุงเทพมหานคร หรือพื้นที่ที่อยู่ในแนวเส้นทางของระบบขนส่งมวลชน อาจส่งผลกระทบให้บริษัทมีความเสี่ยงจากการจัดหาและจัดซื้อที่ดินไม่ได้ตามแผนธุรกิจ ตลอดจนราคาที่ดินที่มีการปรับตัวสูงขึ้น ส่งผลกระทบต่อต้นทุนการพัฒนาโครงการ และอาจทำให้ไม่สามารถพัฒนาโครงการเพื่อให้ได้ผลตอบแทนตามแผนการลงทุน | บริษัทมีการถือครองที่ดินเปล่า (Land Bank) ที่ยังไม่พร้อมจะพัฒนาโครงการ อันเกิดจากการซื้อกิจการซึ่งมีที่ดินที่ยังไม่พัฒนาหรือพัฒนายังไม่แล้วเสร็จ หรือเกิดจากได้มาซึ่งที่ดินในอดีตและได้เก็บไว้เพื่อรอการพัฒนาโครงการ แต่เนื่องจากที่ดินเป็นสินทรัพย์ที่มีมูลค่าสูงและใช้เงินลงทุนจำนวนมาก ในขณะที่การพัฒนาโครงการจะใช้เวลาอย่างน้อยหนึ่งปีในแต่ละโครงการ ขึ้นอยู่กับขนาดของโครงการ การลงทุนซื้อที่ดินมาเก็บไว้ล่วงหน้าในขณะที่ยังไม่มีแผนพัฒนาโครงการบนพื้นที่นั้น จะทำให้มีความเสี่ยงจากการที่สภาพคล่องอาจลดลง และไม่สามารถนำเงินทุนดังกล่าวไปใช้หมุนเวียนหรือใช้ในการพัฒนาโครงการอื่นๆได้ และยังทำให้ต้นทุนในการพัฒนาโครงการเพิ่มขึ้นจากต้นทุนทางการเงินที่ต้องใช้ไปในการซื้อที่ดิน นอกจากนี้ยังต้องคำนึงถึงภาระภาษีที่ดินตามกฎหมาย อย่างไรก็ตาม บริษัทมีการวางแผนในการจัดซื้อที่ดินเพื่อพัฒนาโครงการ ตั้งแต่การกำหนดแนวทางในการจัดหาที่ดินในแต่ละปี การพิจารณาพื้นที่เป้าหมายและระดับราคาที่ดินที่ที่ให้ผลตอบแทนจากการลงทุนสูงและสอดคล้องกับรูปแบบและระดับราคาของโครงการอสังหาริมทรัพย์ที่จะพัฒนา เพื่อให้แน่ใจว่าจะมีที่ดินเพื่อพัฒนาโครงการอย่างต่อเนื่อง โดยในการพิจารณาจัดซื้อที่ดินแต่ละแห่ง จะมีการศึกษาและประเมินความเป็นไปได้เบื้องต้นในการพัฒนาโครงการ พิจารณาโอกาสและศักยภาพจากการพัฒนาที่ดินดังกล่าว ทิศทางการเจริญเติบโตของแหล่งที่อยู่อาศัย เส้นทางการพัฒนาของโครงการระบบขนส่งมวลชนระบบราง ข้อจำกัดทางกฎหมายและมีการตรวจสอบกรรมสิทธิ์อย่างละเอียด เพื่อลดความเสี่ยงในทุกๆด้านก่อนการตัดสินใจซื้อที่ดิน | มีการศึกษาทางการตลาดเพื่อพิจารณาแนวโน้มและศักยภาพของการพัฒนาแหล่งที่อยู่อาศัยในแต่ละพื้นที่อย่างสม่ำเสมอ เพื่อลดความเสี่ยงจากการเปลี่ยนแปลงของราคาที่ดินที่สูงขึ้น ความเสี่ยงจากการที่ไม่สามารถซื้อทำเลที่มีศักยภาพในการพัฒนาในอนาคต หรือความเสี่ยงจากนโยบายของรัฐบาลที่เปลี่ยนไป เช่น ภาษีที่ดินและสิ่งปลูกสร้าง และการวางผังโครงการระบบการขนส่งมวลชนระบบราง นอกจากนี้ บริษัทมีการจัดหาที่ดินโดยรับซื้อจากเจ้าของที่ดินโดยตรงดำเนินการเองโดยฝ่ายงานภายในภายใต้ขั้นตอนการจัดหาที่ดินที่กำหนดไว้อย่างชัดเจน และการจัดหาที่ดินผ่านนายหน้า (Broker) ซึ่งบริษัทมีความสัมพันธ์ที่ดีกับนายหน้าจัดหาที่ดินหลายราย ทำให้สามารถจัดหาที่ดินเพื่อพัฒนาโครงการอสังหาริมทรัพย์ในอนาคตได้อย่างต่อเนื่อง | 762 · Description: การเปลี่ยนแปลงนโยบายด้านการเงินและการลงทุนของสถาบันการเงิน (ที่มีผลต่อการดำเนินงาน) · Info category: FINANCIAL_RISK · 730 · Description: นโยบายของรัฐ · Info category: STRATEGIC_RISK |
| ความเสี่ยงด้านกฎระเบียบและกฎหมาย | ผลกระทบจากการเปลี่ยนแปลงข้อบังคับกฎหมายและระเบียบวิธีปฏิบัติการดำเนินธุรกิจภาคอสังหาริมทรัพย์ มีกฎระเบียบ ข้อบังคับ หรือกฎหมายที่เกี่ยวข้องหลายฉบับ เช่น พระราชบัญญัติจัดสรรที่ดิน พระราชบัญญัติอาคารชุด พระราชบัญญัติส่งเสริมและรักษาคุณภาพสิ่งแวดล้อมแห่งชาติ เป็นต้น โดยที่ผ่านมา บริษัทมีนโยบายอย่างชัดเจนในการปฏิบัติงานให้เป็นไปตามกฎหมายและข้อบังคับที่เกี่ยวข้อง และมีการเตรียมความพร้อมกับกฎระเบียบที่ออกใหม่ ศึกษาผลกระทบ ข้อดี ข้อเสียของกฎเกณฑ์ต่างๆ ให้เกิดประโยชน์สูงสุดแก่บริษัท และผู้มีส่วนได้เสียทุกกลุ่ม การประกาศใช้ พ.ร.บ. คุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562 ที่มีผลบังคับใช้ในวันที่ 1 มิถุนายน พ.ศ. 2565 ซึ่งกฎหมาย ดังกล่าว มีผลกระทบต่อการดำเนินธุรกิจโดยตรง เนื่องจากข้อมูลถือเป็นทรัพย์สินประเภทหนึ่งในการดำเนินธุรกิจของทุกองค์กร เช่น มูลส่วนบุคคลทั้งของพนักงาน คู่ค้า โดยเฉพาะลูกค้า มีโอกาสที่จะละเมิดข้อบังคับตาม พ.ร.บ. คุ้มครองข้อมูลส่วนบุคคลได้ หากไม่มีมาตรการบริหารจัดการเรื่องข้อมูลส่วนบุคคลที่ปลอดภัย | อาจทำให้โครงการล่าช้า เกิดต้นทุนเพิ่มเติม หรือไม่สามารถดำเนินโครงการได้ตามแผนที่กำหนดไว้ ส่งผลกระทบต่อรายได้ ผลประกอบการ และความเชื่อมั่นของผู้มีส่วนได้เสีย รวมถึงอาจถูกปรับหรือถูกดำเนินคดีตามกฎหมาย | สำหรับบริษัท ในฐานะผู้ควบคุมข้อมูล ได้จัดทำนโยบายต่างๆ ที่เกี่ยวข้องกับ พ.ร.บ. คุ้มครองข้อมูลส่วนบุคคล การกำหนดมาตรการรักษาความมั่นคงปลอดภัยของข้อมูลส่วนบุคคล การกำหนดขั้นตอนการปฏิบัติงานที่สอดคล้องตามข้อกำหนดของกฎหมายตั้งแต่ขั้นตอนแรกที่ได้มาซึ่งการนำข้อมูลไปใช้ทางธุรกิจ การจัดเก็บและรักษาข้อมูล และการจัดอบรมให้ความรู้ความเข้าใจในสาระสำคัญของกฎหมายและแนวปฏิบัติที่ถูกต้องสำหรับพนักงานที่เกี่ยวข้องกับข้อมูลส่วนบุคคลของลูกค้าและคู่ค้าโดยตรง ตลอดจนสื่อสารความเข้าใจเกี่ยวกับ พ.ร.บ.คุ้มครองข้อมูลส่วนบุคคล ไปยังพนักงานทุกคนในองค์กร เพื่อสร้างความตระหนักรู้ และมีความระมัดระวังในการใช้ข้อมูลส่วนบุคคล | 756 · Description: การเปลี่ยนแปลงกฎระเบียบและกฎหมายเกี่ยวกับการประกอบธุรกิจ · Info category: COMPLIANCE_RISK |
| ความเสี่ยงด้านนโยบายการปล่อยสินเชื่อเพื่อที่อยู่อาศัยของสถาบันการเงิน | ความเสี่ยงด้านนโยบายการปล่อยสินเชื่อเพื่อที่อยู่อาศัยของสถาบันการเงินเกิดจากภาวะเศรษฐกิจที่ชะลอตัว ภาระหนี้ครัวเรือนของประเทศไทยที่อยู่ในระดับสูง และความไม่แน่นอนของรายได้ประชาชน ส่งผลให้สถาบันการเงินมีความเข้มงวดในการพิจารณาอนุมัติสินเชื่อ โดยข้อมูลในช่วงปี 2567–2568 สะท้อนว่าสินเชื่อที่อยู่อาศัยในระบบธนาคารพาณิชย์มีอัตราการเติบโตเพียงประมาณร้อยละ 1–2 ต่อปี ซึ่งถือเป็นระดับต่ำสุดในรอบกว่า 20 ปี แม้ว่าธนาคารแห่งประเทศไทยจะมีมาตรการผ่อนคลายหลักเกณฑ์ Loan-to-Value (LTV) ตั้งแต่ปี 2568 เพื่อสนับสนุนการเข้าถึงสินเชื่อมากขึ้น แต่สถาบันการเงินยังคงให้ความสำคัญกับการประเมินความสามารถในการชำระหนี้ของผู้กู้เป็นหลัก | ความเข้มงวดในการปล่อยสินเชื่ออาจทำให้ผู้ซื้อที่อยู่อาศัย โดยเฉพาะกลุ่มผู้มีรายได้ปานกลางและผู้ซื้อบ้านหลังแรก ไม่สามารถเข้าถึงสินเชื่อได้ตามความต้องการ ส่งผลให้อัตราการโอนกรรมสิทธิ์และยอดขายของโครงการอสังหาริมทรัพย์ชะลอตัวลง ซึ่งอาจกระทบต่อรายได้ กระแสเงินสด และความสามารถในการบริหารสต็อกคงเหลือของบริษัท นอกจากนี้ ระยะเวลาการขายโครงการอาจยาวนานขึ้น และบริษัทอาจจำเป็นต้องใช้มาตรการส่งเสริมการขายหรือเงื่อนไขทางการเงินเพิ่มเติม ส่งผลให้อัตรากำไรของบริษัทลดลงในบางช่วงเวลา | บริษัทยังมีมาตรการคัดกรองผู้ซื้อรายย่อย หรือการ Pre-approve ในการจองซื้อบ้านจัดสรรหรือคอนโดมิเนียม เพื่อลดปัญหาการยกเลิกการซื้อเนื่องจากการขอสินเชื่อไม่ผ่าน และลดการเสียโอกาสในการขาย ตลอดจนประสานงานกับสถาบันการเงินทั้งธนาคารพาณิชย์และธนาคารของรัฐ เพื่อติดตามนโยบายการปล่อยสินเชื่อของสถาบันการเงินแต่ละแห่งอย่างใกล้ชิดและเพื่อปรับเปลี่ยนแนวทางการบริหารจัดการสอนเชื่อเพื่อผู้ซื้อที่อยู่อาศัยให้สอดคล้องกับแต่ละสถาบันการเงินในแต่ละช่วงเวลา นอกจากนี้ บริษัทได้เปิดโครงการ “เช่าออมบ้าน – LivNex” ซึ่งเป็นนวัตกรรมที่บริษัทพัฒนาขึ้นมาเพื่อแก้ปัญหาลูกค้าในตลาดระดับระดับกลางถึงล่างที่ยังไม่มีศักยภาพเพียงพอในการขอสินเชื่อจากสถาบันการเงินได้โดยตรงสามารถมาทำการเช่าและออมเงินไปในขณะเดียวกันเพื่อให้สามารถต่อยอดการซื้อเป็นกรรมสิทธิ์ได้ในภายหลัง | 728 · Description: ความผันผวนในอุตสาหกรรมที่ดำเนินธุรกิจอยู่ · Info category: STRATEGIC_RISK · 758 · Description: การละเมิดกฎระเบียบและกฎหมายที่เกี่ยวข้อง · Info category: COMPLIANCE_RISK |
| ความเสี่ยงจากความผันผวนของต้นทุนวัสดุก่อสร้างและต้นทุนค่าแรงขั้นต่ำ | ปัจจัยหลักที่สำคัญของการดำเนินธุรกิจของบริษัท นอกจากราคาต้นทุนที่ดินแล้ว ต้นทุนการก่อสร้างเป็นปัจจัยเสี่ยงที่มีผลกระทบต่อการดำเนินธุรกิจของบริษัท โดยต้นทุนการก่อสร้างประกอบด้วยต้นทุนราคาวัสดุก่อสร้างและต้นทุนค่าแรงเป็นหลัก ซึ่งราคาวัสดุก่อสร้างมีการปรับตัวตามอุปสงค์ อุปทานในตลาดโลก การเติบโตทางเศรษฐกิจ อัตราเงินเฟ้อ และสถานการณ์การก่อสร้างภายในประเทศ รวมทั้งการปรับค่าแรงขั้นต่ำ ทำให้มีความเสี่ยงจากต้นทุนการก่อสร้างที่อาจสูงขึ้นในอนาคต โดยเฉพาะหมวดเหล็กและผลิตภัณฑ์เหล็กซึ่งขยายตัวในอัตราสูงตามราคาเหล็กในตลาดโลกที่เพิ่มขึ้น นอกจากนี้ ราคาสินค้าวัสดุก่อสร้างหลายประเภท อาทิ หมวดอุปกรณ์ไฟฟ้าและประปา หมวดผลิตภัณฑ์คอนกรีต หมวดวัสดุก่อสร้างอื่น ๆ อาจปรับสูงขึ้นตามต้นทุน วัตถุดิบ ราคาน้ำมันดิบ และค่าขนส่ง หากเกิดสถานการณ์ความตึงเครียดเกี่ยวโยงไปถึงประเทศที่เป็นฐานการผลิตที่สำคัญ | ความผันผวนของต้นทุนวัสดุก่อสร้างและค่าแรงอาจส่งผลให้ต้นทุนโครงการสูงกว่าที่ประมาณการไว้ ทำให้อัตรากำไรขั้นต้นลดลง และอาจกระทบต่อความสามารถในการกำหนดราคาขายให้แข่งขันได้ในตลาด นอกจากนี้ หากต้นทุนเพิ่มขึ้นอย่างรวดเร็วในระหว่างการก่อสร้าง อาจทำให้โครงการบางส่วนต้องปรับแผนงาน เกิดความล่าช้าในการส่งมอบ หรือจำเป็นต้องปรับลดสเปกบางรายการ ซึ่งอาจส่งผลต่อความพึงพอใจของลูกค้าและภาพลักษณ์ของบริษัท | บริษัทมีการบริหารจัดการความเสี่ยงโดยการวางแผนต้นทุนล่วงหน้าอย่างรอบคอบ ใช้สัญญาจัดซื้อวัสดุระยะยาวหรือสัญญาเหมารวมกับผู้รับเหมาเพื่อลดความเสี่ยงจากความผันผวนของราคา รวมถึงการคัดเลือกเทคโนโลยีและวัสดุทดแทนที่มีประสิทธิภาพด้านต้นทุนโดยไม่กระทบคุณภาพงานก่อสร้าง นอกจากนี้ บริษัทมีการเพิ่มประสิทธิภาพกระบวนการก่อสร้างและควบคุมต้นทุนแรงงานอย่างใกล้ชิด เพื่อรักษาความสามารถในการทำกำไรและความสามารถในการแข่งขันในระยะยาว | 728 · Description: ความผันผวนในอุตสาหกรรมที่ดำเนินธุรกิจอยู่ · Info category: STRATEGIC_RISK · 730 · Description: นโยบายของรัฐ · Info category: STRATEGIC_RISK · 750 · Description: การเปลี่ยนแปลงสภาพภูมิอากาศและการเกิดภัยพิบัติ · Info category: OPERATIONAL_RISK · 751 · Description: ผลกระทบต่อสิ่งแวดล้อม · Info category: OPERATIONAL_RISK |
| ความเสี่ยงเกี่ยวกับสภาพคล่องและการเข้าถึงแหล่งเงินทุน | ธุรกิจพัฒนาอสังหาริมทรัพย์เป็นธุรกิจที่ต้องใช้การลงทุนสูง เริ่มตั้งแต่การลงทุนซื้อที่ดิน การพัฒนาที่ดิน การก่อสร้าง และการขาย กิจกรรมดังกล่าวล้วนต้องใช้เงินลงทุนจำนวนมากจนกว่าบริษัทจะได้รับชำระเงินส่วนใหญ่ของมูลค่าขายในวันโอนกรรมสิทธิ์ซึ่งจะเกิดขึ้นเมื่อการก่อสร้างแล้วเสร็จ ทั้งนี้ บริษัทมีระยะเวลาในการบริหารโครงการประมาณ 1-2 ปีขึ้นไป แล้วแต่ขนาดของโครงการ ดังนั้น ธุรกิจนี้จึงมีความเสี่ยงเกี่ยวกับการบริหารสภาพคล่องทางการเงินและการเข้าถึงแหล่งเงินทุนที่จะต้องใช้ในการดำเนินธุรกิจ | หากบริษัทไม่สามารถบริหารสภาพคล่องได้อย่างเพียงพอหรือเข้าถึงแหล่งเงินทุนได้ตามแผน อาจส่งผลให้การพัฒนาโครงการล่าช้า การลงทุนใหม่ถูกเลื่อนออกไป หรือจำเป็นต้องพึ่งพาแหล่งเงินทุนที่มีต้นทุนสูงขึ้น ซึ่งจะกระทบต่อกระแสเงินสด ความสามารถในการชำระหนี้ และอัตราผลตอบแทนของโครงการ รวมถึงอาจส่งผลต่อความเชื่อมั่นของนักลงทุนและสถาบันการเงินในระยะยาว | บริษัทได้ดำเนินนโยบายเพิ่มสภาพคล่องในการเข้าถึงแหล่งเงินทุน ด้วยการสร้างพันธมิตรทางธุรกิจกับสถาบันการเงินหลายแห่ง ซึ่งได้รับความไว้วางใจจากสถาบันการเงินหลายแห่งที่ให้สนับสนุนสินเชื่อเป็นอย่างดีตลอดมา โดยบริษัทจะพิจารณาเปรียบเทียบข้อเสนอที่มีต้นทุนเหมาะสมที่สุด ทั้งในส่วนของสินเชื่อเพื่อพัฒนาโครงการ (Pre-Finance) โดยบริษัท มีวงเงิน Pre-Finance รองรับทุกโครงการ และบริษัทยังได้ใช้การระดมทุนเพื่อบริหารสภาพคล่องโดยการออกตั๋วเงินระยะสั้น หุ้นกู้ทั้งระยะสั้นและระยะยาวที่เหมาะสมกับความต้องการใช้เงินเพื่อนำมาพัฒนาโครงการและการขยายกิจการ ซึ่งการออกหุ้นกู้ดังกล่าวได้รับการตอบรับจากตลาดเป็นอย่างดี เนื่องด้วย ชื่อเสียงและประสบการณ์ดำเนินธุรกิจของบริษัทอีกทั้งบริษัท ให้ความสำคัญในการบริหารสภาพคล่องทางการเงินด้วยการดำเนินธุรกิจอย่างระมัดระวังรอบคอบในการพิจารณาพัฒนาโครงการ ตั้งแต่การพิจารณาเลือกทำเลที่ดินที่จะลงทุนซื้อ การทำวิจัยเพื่อวิเคราะห์ศึกษาความเป็นไปได้ของโครงการต่าง ๆ และการให้ความสำคัญในรายละเอียดของทุกส่วนงานที่สำคัญในแต่ละโครงการเพื่อให้ทุกโครงการประสบความสำเร็จ ความร่วมมือที่ดีและแข็งขันกับกลุ่ม ฮันคิว ฮันชิน พร็อพเพอร์ตี้ จากญี่ปุ่น ที่เป็นพันธมิตรทางธุรกิจกันมายาวนานกว่า 9 ปี ยังช่วยส่งเสริมศักยภาพทางการเงินเพื่อความเติบโตที่แข็งแกร่งยิ่งขึ้นไปด้วย นอกจากนี้ คณะกรรมการบริษัทมีนโยบายที่ชัดเจนในการบริหารเงินทุน โดยมีการบริหารจัดการความเสี่ยง ด้านการเงิน เพื่อลดความเสี่ยงที่อาจส่งผลกระทบต่อการดำเนินงานและฐานะทางการเงินของบริษัท โดยมีการกำกับดูแลและติดตามให้ฝ่ายจัดการมีการรายงานผลการดำเนินงานอย่างต่อเนื่อง พร้อมทั้งมีแผนรองรับในกรณีที่มีแนวโน้มที่จะประสบปัญหาทางการเงินโดยคำนึงถึงความเป็นธรรมต่อผู้มีส่วนได้เสียทุกรายอย่างเท่าเทียมกัน รวมถึง ดูแลให้มีการบริหารสภาพคล่อง เพื่อให้เกิดความพร้อมในการชำระคืนหนี้ให้แก่เจ้าหนี้อย่างทันท่วงทีภายใต้สถานการณ์ฉุกเฉิน เพื่อให้สามารถชำระหนี้คืนให้แก่เจ้าหนี้ได้แม้ในภาวะที่ประสบวิกฤติสภาพคล่อง และหากเกิดกรณีที่ไม่สามารถปฏิบัติตามเงื่อนไขที่ตกลงกันไว้ได้ บริษัทจะแจ้งให้เจ้าหนี้ทราบ และดำเนินการหาแนวทางการแก้ไขปัญหา ตลอดจนดูแลให้มีการรายงานข้อมูลสารสนเทศต่างๆ ที่ถูกต้องและครบถ้วนแก่เจ้าหนี้ | 762 · Description: การเปลี่ยนแปลงนโยบายด้านการเงินและการลงทุนของสถาบันการเงิน (ที่มีผลต่อการดำเนินงาน) · Info category: FINANCIAL_RISK · 764 · Description: ความผันผวนของอัตราแลกเปลี่ยน / อัตราดอกเบี้ย / อัตราเงินเฟ้อ · Info category: FINANCIAL_RISK · 765 · Description: ความผันผวนของผลตอบแทนในสินทรัพย์หรือเงินลงทุน · Info category: FINANCIAL_RISK |
| ความเสี่ยงด้านการเงินจากการปรับตัวเพิ่มขึ้นของอัตราดอกเบี้ย | ความเสี่ยงด้านการเงินจากการปรับตัวเพิ่มขึ้นของอัตราดอกเบี้ยเกิดจากการที่บริษัทมีความจำเป็นต้องใช้แหล่งเงินกู้ทั้งระยะสั้นและระยะยาวในการพัฒนาโครงการ รวมถึงการออกหุ้นกู้หรือการกู้ยืมจากสถาบันการเงิน ซึ่งอัตราดอกเบี้ยมีความผันผวนตามภาวะเศรษฐกิจและนโยบายการเงินของธนาคารกลาง หากอัตราดอกเบี้ยปรับตัวเพิ่มขึ้น จะส่งผลให้ต้นทุนทางการเงินของบริษัทเพิ่มสูงขึ้นโดยตรง | การปรับตัวเพิ่มขึ้นของอัตราดอกเบี้ยอาจส่งผลให้ค่าใช้จ่ายดอกเบี้ยของบริษัทเพิ่มขึ้น กระทบต่อกำไรสุทธิและกระแสเงินสดจากการดำเนินงาน อีกทั้งยังอาจลดความสามารถในการตั้งราคาขายที่อยู่อาศัยให้สามารถแข่งขันได้ รวมถึงส่งผลทางอ้อมต่อกำลังซื้อของลูกค้า เนื่องจากภาระผ่อนชำระสินเชื่อที่อยู่อาศัยเพิ่มสูงขึ้น ซึ่งอาจทำให้อัตราการตัดสินใจซื้อและอัตราการโอนกรรมสิทธิ์ลดลง | บริษัทให้ความสำคัญกับการบริหารความเสี่ยงด้านอัตราดอกเบี้ยอย่างเป็นระบบ โดยมีการกำหนดนโยบายบริหารโครงสร้างเงินทุนให้มีความเหมาะสมและสอดคล้องกับลักษณะธุรกิจพัฒนาอสังหาริมทรัพย์ ซึ่งต้องใช้เงินลงทุนในระยะยาว บริษัทมีการกระจายแหล่งที่มาของเงินทุน ทั้งเงินกู้จากสถาบันการเงิน การออกหุ้นกู้ และการใช้เงินทุนหมุนเวียนภายใน เพื่อไม่ให้พึ่งพาแหล่งเงินทุนใดแหล่งหนึ่งมากเกินไป อีกทั้งมีการบริหารสัดส่วนเงินกู้ที่มีอัตราดอกเบี้ยคงที่และอัตราดอกเบี้ยลอยตัวในสัดส่วนที่เหมาะสม เพื่อลดผลกระทบจากความผันผวนของอัตราดอกเบี้ยในตลาด นอกจากนี้ บริษัทมีการวางแผนการกู้ยืมเงินให้สอดคล้องกับแผนการพัฒนาและการรับรู้รายได้ของแต่ละโครงการ รวมถึงการพิจารณาโครงสร้างหนี้และระยะเวลาครบกำหนดชำระคืนอย่างรอบคอบ เพื่อรักษาสภาพคล่องและความสามารถในการชำระหนี้ให้อยู่ในระดับที่เหมาะสม บริษัทติดตามสถานการณ์เศรษฐกิจมหภาคและทิศทางนโยบายการเงินของธนาคารแห่งประเทศไทยอย่างใกล้ชิด เพื่อนำมาประกอบการตัดสินใจด้านการเงินและการลงทุนอย่างเหมาะสมในแต่ละช่วงเวลา ในด้านการดำเนินธุรกิจ บริษัทมีการบริหารต้นทุนโครงการควบคู่กับการบริหารทางการเงิน โดยพิจารณาความเหมาะสมของราคาขาย กลยุทธ์การเปิดขาย และจังหวะการพัฒนาโครงการให้สอดคล้องกับภาวะตลาดและต้นทุนทางการเงินที่เปลี่ยนแปลงไป รวมถึงการทำงานร่วมกับพันธมิตรทางธุรกิจและสถาบันการเงิน เพื่อพัฒนาผลิตภัณฑ์ทางการเงินและเงื่อนไขสินเชื่อที่เอื้อต่อการตัดสินใจซื้อของลูกค้า ซึ่งช่วยลดผลกระทบจากภาระดอกเบี้ยที่เพิ่มขึ้นทั้งต่อบริษัทและผู้ซื้อที่อยู่อาศัย | 761 · Description: การไม่เพียงพอของเงินทุน · Info category: FINANCIAL_RISK · 762 · Description: การเปลี่ยนแปลงนโยบายด้านการเงินและการลงทุนของสถาบันการเงิน (ที่มีผลต่อการดำเนินงาน) · Info category: FINANCIAL_RISK |
| การเปลี่ยนแปลงสภาพภูมิอากาศและการปรับตัว |
|
|
| 750 · Description: การเปลี่ยนแปลงสภาพภูมิอากาศและการเกิดภัยพิบัติ · Info category: OPERATIONAL_RISK · 751 · Description: ผลกระทบต่อสิ่งแวดล้อม · Info category: OPERATIONAL_RISK · 1717 · Description: ความเสี่ยงที่เกี่ยวข้องกับสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) · Info category: STRATEGIC_RISK · 1719 · Description: การเปลี่ยนแปลงสภาพภูมิอากาศและการเกิดภัยพิบัติ · Info category: STRATEGIC_RISK |
| การขาดแคลนทรัพยากร/วัตถุดิบในการก่อสร้าง |
|
|
| 728 · Description: ความผันผวนในอุตสาหกรรมที่ดำเนินธุรกิจอยู่ · Info category: STRATEGIC_RISK · 751 · Description: ผลกระทบต่อสิ่งแวดล้อม · Info category: OPERATIONAL_RISK · 1717 · Description: ความเสี่ยงที่เกี่ยวข้องกับสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) · Info category: STRATEGIC_RISK |
| การมีส่วนร่วมของชุมชนและผลกระทบต่อคุณภาพชีวิต |
|
|
| 751 · Description: ผลกระทบต่อสิ่งแวดล้อม · Info category: OPERATIONAL_RISK · 1717 · Description: ความเสี่ยงที่เกี่ยวข้องกับสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) · Info category: STRATEGIC_RISK |
| การบริหารทรัพยากรมนุษย์และความปลอดภัยในการทำงาน |
|
|
| 749 · Description: ความปลอดภัย อาชีวอนามัย และสภาพแวดล้อมในการทำงาน · Info category: OPERATIONAL_RISK · 1717 · Description: ความเสี่ยงที่เกี่ยวข้องกับสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) · Info category: STRATEGIC_RISK · 753 · Description: ผลกระทบด้านสิทธิมนุษยชน · Info category: OPERATIONAL_RISK |
| ธรรมาภิบาลและความโปร่งใส |
|
|
| 759 · Description: การกำกับดูแลกิจการ · Info category: COMPLIANCE_RISK · 1717 · Description: ความเสี่ยงที่เกี่ยวข้องกับสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) · Info category: STRATEGIC_RISK |
| การปฏิบัติตามกฎหมายคุ้มครองข้อมูลส่วนบุคคล |
|
|
| 756 · Description: การเปลี่ยนแปลงกฎระเบียบและกฎหมายเกี่ยวกับการประกอบธุรกิจ · Info category: COMPLIANCE_RISK · 1717 · Description: ความเสี่ยงที่เกี่ยวข้องกับสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) · Info category: STRATEGIC_RISK |
| ความเสี่ยงจากการเปลี่ยนแปลงสภาพอากาศ |
|
|
| 750 · Description: การเปลี่ยนแปลงสภาพภูมิอากาศและการเกิดภัยพิบัติ · Info category: OPERATIONAL_RISK · 751 · Description: ผลกระทบต่อสิ่งแวดล้อม · Info category: OPERATIONAL_RISK · 1717 · Description: ความเสี่ยงที่เกี่ยวข้องกับสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) · Info category: STRATEGIC_RISK |
| ความเสี่ยงจากาการเปลี่ยนแปลงเทคโนโลยีสารสนเทศและภัยคุกคามทางไซเบอร์ | ปัจจุบันเทคโนโลยีสารสนเทศมีบทบาทสำคัญต่อการดำเนินธุรกิจเป็นอย่างมาก โดยนำเทคโนโลยีมาประยุกต์ใช้ในกระบวนการทำงานต่าง ๆ เพื่อช่วยส่งเสริมให้การทำงานมีความคล่องตัวและรวดเร็วมากยิ่งขึ้น ซึ่งการใช้เทคโนโลยีสารสนเทศนั้นมาพร้อมกับโอกาสและความเสี่ยงที่เกิดจากภัยคุกคามทางไซเบอร์ความเสี่ยงจากภัยคุกคามทางไซเบอร์จึงถือเป็นเรื่องที่มีความสำคัญและมีผลกระทบต่อการดำเนินงานของบริษัท หากเกิดปัญหาเกี่ยวกับระบบเทคโนโลยีสารสนเทศของบริษัท การเข้าถึงข้อมูลส่วนบุคคลที่บริษัทครอบครอง ย่อมส่งผลกระทบการดำเนินงานและชื่อเสียงของบริษัท | ความเสี่ยงด้านเทคโนโลยีสารสนเทศและภัยคุกคามทางไซเบอร์อาจส่งผลให้ระบบงานของบริษัทหยุดชะงัก การดำเนินโครงการล่าช้า เกิดความเสียหายต่อข้อมูลสำคัญและความเป็นส่วนตัวของลูกค้า รวมถึงทำให้เกิดความเสียหายต่อชื่อเสียงและความเชื่อมั่นของผู้ลงทุนและผู้มีส่วนได้เสีย นอกจากนี้ยังอาจเพิ่มต้นทุนในการปรับปรุงระบบและแก้ไขปัญหา | บริษัทจึงมีนโยบายรักษาความปลอดภัยด้านเทคโนโลยีสารสนเทศ เพื่อให้บุคลากร ผู้ใช้งาน ผู้บริหาร หรือบุคคลที่เกี่ยวข้อง ของบริษัทได้ตระหนักถึงความสำคัญของการรักษาความปลอดภัยด้านเทคโนโลยีสารสนเทศ โดยกำหนดนโยบายความมั่นคงปลอดภัยด้านเทคโนโลยีสารสนเทศ ได้แก่ การปรับปรุงระบบเครือข่ายคอมพิวเตอร์ ให้มีความพร้อมใช้งานเพื่อหลีกเลี่ยงการล้มเหลวของระบบเครือข่าย (Network) และเครื่องแม่ข่าย (Server) เพื่อให้ระบบสามารถทางานได้อย่างต่อเนื่อง และกำหนดมาตรการควบคุมความปลอดภัยอย่างเข้มงวด เช่น ระบบรักษาความปลอดภัยของคอมพิวเตอร์ (Firewall), ระบบป้องกันไวรัส(Antivirus) การกำหนดสิทธิ์ในการเข้าถึงข้อมูลตามลักษณะการทำงานของแต่ละหน่วยงาน การวางเครือข่ายตั้งศูนย์สำรองข้อมูลเพื่อรองรับภาวะฉุกเฉินเพื่อให้สามารถดำเนินธุรกิจได้อย่างต่อเนื่อง เป็นต้น. เพื่อให้ระบบเทคโนโลยีสารสนเทศและระบบคอมพิวเตอร์ของบริษัท ทำงานได้อย่างต้องไม่ส่งผลกระทบต่อการดำการทางธุรกิจ พร้อมทั้งให้มีการใช้งานระบบในลักษณะที่ถูกต้องสอดคล้องกับข้อกำหนดของกฎหมายว่าด้วยการกระทำผิดเกี่ยวกับคอมพิวเตอร์,พรบ คุ้มครองข้อมูลส่วนบุคคลและกฎหมายอื่นที่เกี่ยวข้อง รวมทั้งเป็นการป้องกันภัยคุกคามที่อาจก่อให้เกิดความเสียหายแก่บริษัท | 732 · Description: การเปลี่ยนแปลงด้านเทคโนโลยี · Info category: STRATEGIC_RISK · 744 · Description: ความปลอดภัยของข้อมูลหรือระบบคอมพิวเตอร์และการโจมตีทางไซเบอร์ · Info category: OPERATIONAL_RISK · 1717 · Description: ความเสี่ยงที่เกี่ยวข้องกับสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) · Info category: STRATEGIC_RISK · 1720 · Description: การขัดข้องของระบบเทคโนโลยีสารสนเทศ · Info category: OPERATIONAL_RISK |
| สงครามระหว่างประเทศ |
|
|
| 731 · Description: นโยบายหรือข้อตกลงระหว่างประเทศที่เกี่ยวกับการดำเนินธุรกิจ · Info category: STRATEGIC_RISK |
| การเปลี่ยนแปลงสภาพภูมิอากาศและการเกิดภัยพิบัติ (แผ่นดินไหว) |
|
|
| 750 · Description: การเปลี่ยนแปลงสภาพภูมิอากาศและการเกิดภัยพิบัติ · Info category: OPERATIONAL_RISK · 1719 · Description: การเปลี่ยนแปลงสภาพภูมิอากาศและการเกิดภัยพิบัติ · Info category: STRATEGIC_RISK |